リフォーム会社の利益率の考え方|粗利率の計算と値引きに頼らない価格の決め方
相見積で「他社より高い」と言われ、つい値引きして受注した。リフォーム業なら一度は経験する場面ではないでしょうか。相見積が当たり前の業界特性上、価格は常に値下げの圧力を受けます。
しかし値下げで取った案件は利益が薄く、続ければサービスの品質を保つことも難しくなります。本記事では、リフォーム会社の利益率を粗利率で捉える考え方、粗利率と上乗せ率の違い、必要な粗利率の決め方、値引きが利益に与える影響を計算例で示したうえで、値下げに頼らない価格戦略と、原価側で利益率を守る実務を解説します。
リフォームの利益率は粗利率で考える
工事ごとの利益を見るときの基本は粗利(売上総利益)です。粗利は請負金額から工事の原価を引いた額で、粗利率は粗利を請負金額で割った割合です。会社に残る利益は、この粗利から営業や事務、事務所の家賃などの販売費・一般管理費を払った残りになります。
| 区分 | 主な中身 | 見るときの単位 |
|---|---|---|
| 工事原価 | 材料費(建材・設備・付属品)、職人の手間・外注費、運搬・仮設・養生・廃材処分などの現場経費 | 案件ごと |
| 粗利 | 請負金額から工事原価を引いた額 | 案件ごと |
| 販売費・一般管理費 | 営業・事務の人件費、事務所の家賃、広告費、車両費など | 会社全体 |
| 営業利益 | 粗利の合計から販売費・一般管理費を引いた額 | 会社全体 |
この区分で原価を把握しておくと、どこで利益が生まれ、どこで削られているかが見えてきます。たとえば工期が延びれば現場経費がふくらみ、発注をやり直せば材料費がかさむというように、利益が削られる経路は項目ごとに異なります。値下げの判断も、どの項目を圧縮できる根拠があるのかを考えずに行えば、単なる粗利の切り売りになります。
粗利率と上乗せ率を取り違えない
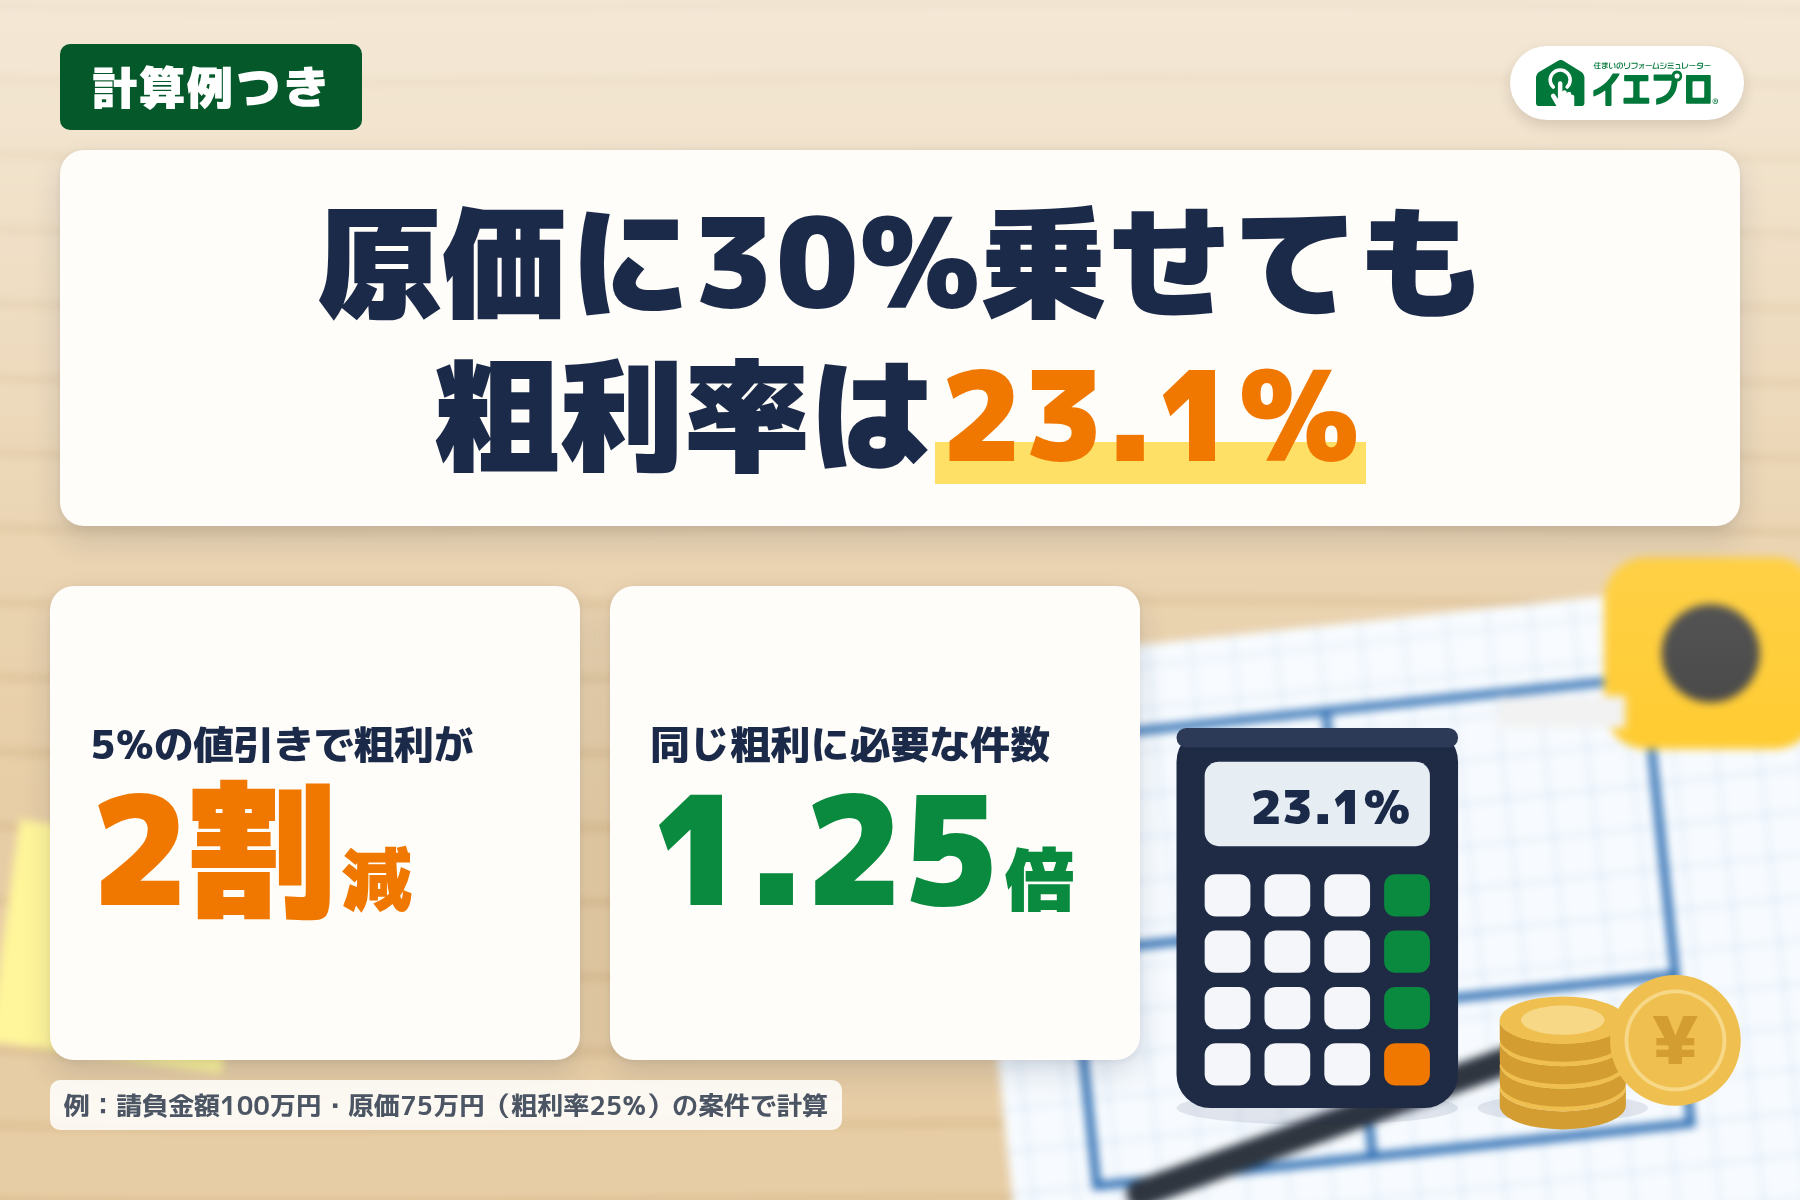
見積の現場でよく起きるのが、原価に乗せる割合(上乗せ率)と粗利率の取り違えです。「原価に30%乗せているから、粗利率は30%」と考えていると、実際の粗利率は目標より低くなります。粗利率は売価を分母にするため、同じ金額でも上乗せ率より小さな数字になるからです。
| 原価への上乗せ率 | 原価100万円のときの売価 | 粗利率 |
|---|---|---|
| 20% | 120万円 | 16.7% |
| 25% | 125万円 | 20.0% |
| 30% | 130万円 | 23.1% |
| 40% | 140万円 | 28.6% |
| 50% | 150万円 | 33.3% |
目標の粗利率から売価を決めるときは「売価=原価÷(1−目標粗利率)」で計算します。粗利率25%を確保したいなら、原価に約33.3%、粗利率30%なら約42.9%を上乗せする必要があります。なお、メーカー定価に掛けて販売単価を決める「掛率」は別の考え方です。商品ごとの単価の決め方はリフォーム業の単価表・商品マスタの作り方で解説しています。
必要な粗利率は販管費から逆算する
自社が目指す粗利率は、他社の数字ではなく自社の費用から決めます。考え方は単純で、「販売費・一般管理費が売上に占める割合」に「残したい営業利益の割合」を足したものが、案件全体で確保すべき粗利率になります。
たとえば販売費・一般管理費が売上の20%で、営業利益を5%残したい会社なら、必要な粗利率は25%です。粗利率20%の案件ばかりを受けていれば、どれだけ件数をこなしても営業利益は残りません。前期の決算書から販売費・一般管理費の割合を出し、この基準の粗利率を全員が知っている状態にしておくことが、値引きの判断の土台になります。
リフォーム業の利益率は、工事の種類・規模・地域で大きく異なるため、一律の目安は示しにくいものです。商品代の比率が高い設備の入れ替えと、設計や提案に手間がかかる工事では、確保できる粗利率も違います。工事の種類ごとに実績の粗利率を把握し、会社全体として基準を下回らないように組み合わせを見ることが大切です。
値引きが利益に与える影響
値引きは売上を少し減らすだけに見えますが、減るのは粗利です。請負金額100万円、原価75万円(粗利率25%)の案件で値引きした場合を計算すると、次のようになります。
| 値引き | 請負金額 | 粗利 | 粗利率 | 粗利の減り方 | 同じ粗利を得るのに必要な件数 |
|---|---|---|---|---|---|
| なし | 100万円 | 25万円 | 25.0% | なし | 基準 |
| 3% | 97万円 | 22万円 | 22.7% | 12%減 | 約1.14倍 |
| 5% | 95万円 | 20万円 | 21.1% | 20%減 | 1.25倍 |
| 10% | 90万円 | 15万円 | 16.7% | 40%減 | 約1.67倍 |
5%の値引きで粗利は2割減り、同じ粗利を得るには件数を1.25倍に増やす必要があります。10%の値引きなら、粗利は4割減ります。値引きの上限は「何%まで」ではなく「粗利率が何%を下回らない範囲まで」と決めておくと、担当者が現場で判断しやすくなります。
価格ポジショニングを明確にする
自社がどの価格帯で、どんな価値を提供するのか。この立ち位置があいまいなまま案件ごとの値付けをすると、値下げの圧力に流されやすくなります。価格と付加価値の組み合わせで、ポジションは4つに整理できます。
高価格・低付加価値
- 価値が伝わらず顧客離れ
- リピート・紹介が育たない
高価格・高付加価値
- 利益率が高い
- 価格競争から離れられる
- 顧客層は限定的
低価格・低付加価値
- 値下げ圧力が最も激しい
- 規模の体制がないと苦しい
低価格・高付加価値
- 施主様には魅力的
- 会社の持続性に課題
上段=高価格・下段=低価格/左列=付加価値が低い・右列=高い
高価格・高付加価値は、価格に見合うデザイン性・品質・提案力を提供するポジションです。顧客層は限定されますが利益率は高く、価格競争から離れた事業運営ができます。低価格・高付加価値は施主様には魅力的でも、短期的な受注と引き換えに利益率が下がり、会社の持続性に課題が出やすい形です。
低価格・低付加価値は競争が最も激しく、大量受注で規模の利益を出せる体制がなければ利益の確保は困難です。高価格・低付加価値は、価格の高さに見合う価値が伝わらず、リピートや紹介が期待できません。まず現在の自社がどの象限にいるかを確認し、目指す位置との差を埋める打ち手を考えることが、案件ごとの値付けのぶれをなくす近道です。
値下げ圧力には「説明」と「選択肢」で応える
価格の妥当性を説明する
「なぜこの価格なのか」を施主様に丁寧に説明できれば、価格交渉の局面は減ります。使用する材料の具体名・品番・グレード、施工する職人の経験、保証の内容など、価格を構成する要素を見積書や提案資料で見えるようにしましょう。
同じ「浴室リフォーム」でも、下地処理の範囲や設備のグレードで金額は変わります。内訳が「一式」ばかりの見積ではこの説明ができず、中身の見えない金額だけで他社と比較されてしまいます。項目の立て方と一式表記の扱いはリフォーム見積書の書き方でまとめています。
選択肢を用意する
一つの価格だけを提示するのではなく、標準プラン・推奨プラン・予算を抑えたプランのように、施主様が選べる形にします。このとき、安いプランでは何が減るのか(設備のグレード・保証の範囲・仕上げの範囲など)を明示すると、施主様が納得して自分で選べます。
値引き交渉は「同じ内容を安く」という要求ですが、選択肢を示すことで「内容と価格の組み合わせを選ぶ」話に変わります。複数案をその場で示すための準備は、リフォームの見積を即日・その場で出す方法で紹介しています。
価値を言語化する
自社の提供価値を、施主様に伝わる言葉にしておきます。デザイン性なら「○○を得意とする設計者が担当」、品質なら「○○材を標準採用」、保証なら「○年の自社保証」、対応なら「緊急時の連絡体制」といった具合です。言葉にした価値は、見積書の備考や提案資料に毎回同じ表現で載せます。
原価側で利益率を守る4つの方法
適正価格で受注する努力と並行して、原価側の改善にも取り組みます。手を打つ場所は4つあります。
1. 見積精度
- 単価マスタの整備
- 見積と実績の差異分析
2. 変更工事の回収
- 差額の計算ルール
- 承認と記録を残す
3. 材料ロス削減
- 発注ミスを防ぐ
- 余剰材料を減らす
4. 工期管理
- 延長は経費が積み上がる
- 協力会社との連携
売価だけでなく原価側の4か所で利益率を守る
第一に、見積精度の向上です。見積段階で原価を正確に把握できていないと、工事後に想定外のコストで利益が削られます。単価マスタの整備と、案件ごとの見積・実績の差異分析が基本です。
第二に、変更工事の適正な回収です。差額の計算と承認の手順があいまいなまま変更要望に応じると、追加コストは自社の持ち出しになります。解体後に下地の傷みが見つかった際、補修をその場の口約束で済ませると請求時にもめる原因になるため、変更内容・差額・承認の記録を残す運用を徹底しましょう。見積書と契約書での備え方はリフォームの追加工事トラブルを防ぐ見積書・契約書の書き方で解説しています。
第三に、材料ロスの削減です。発注ミス・現場でのロス・余剰材料は利益を直接削るため、発注管理と現場管理の精度を高めます。第四に、工期管理です。工期が延びるほど現場経費や協力会社への支払いが積み上がるので、工程管理と協力会社との連携が利益に直結します。
資材価格の値上がりを価格に反映する
設備や建材の値上がりが続く中では、見積を出したときの原価のまま工事を終えられるとは限りません。値上がりを価格に反映できない状態が続くと、受注するほど粗利率が下がっていきます。
建設業法の改正により、資材価格の高騰などに伴う請負代金の「変更方法」が、請負契約書に記載すべき事項に加わりました(令和6年12月13日施行)。あわせて、資材の値上がりなどのおそれがあると認めるときは、契約を結ぶまでに受注者から注文者にその情報を伝えることになっています。詳しくは国土交通省の建設業法・入契法改正(令和6年法律第49号)についてで確認できます。
実務では、見積書に有効期限を書き、単価マスタの価格改定を月次や四半期など決まった周期で反映します。値上がりが見込まれる設備は、契約前の段階で施主様に伝え、契約書の変更方法の欄と説明の内容をそろえておきます。
案件別の損益を見える化する
会社全体の決算だけでは、どの案件で利益が出て、どの案件で損をしたのかが分かりません。案件単位の損益は、3つの段階で把握します。
- 受注時に、見積とは別に自社の原価をもとにした実行予算を案件ごとに作る
- 工事中は、発生した材料費・外注費を随時記録し、実行予算との差をつかむ
- 完工時に、見積・実行予算・実績の3つを比べ、差が出た原因を分析する
「材料費が予算を超えたのは発注のやり直しがあったから」と原因まで掘り下げれば、次の見積精度と現場運営の改善につながります。完工した案件の粗利率を工事の種類ごとに並べると、自社が利益を出せている工事と、値付けを見直すべき工事がはっきりします。
よくある質問
リフォーム会社の粗利率は、どのくらいを目安にすればよいですか?
工事の種類・規模・地域で大きく異なるため、他社の数字をそのまま目安にするのはおすすめしません。自社の販売費・一般管理費が売上に占める割合に、残したい営業利益の割合を足した数字が、会社全体で確保すべき粗利率です。そのうえで、工事の種類ごとに実績の粗利率を集計し、基準を下回る工事の値付けや原価を見直します。
原価に一定の割合を上乗せして価格を決めるのは間違いですか?
間違いではありません。ただし、上乗せした割合と粗利率は同じ数字にならない点に注意が必要です。原価に30%上乗せした場合の粗利率は約23.1%です。社内の目標は粗利率で決め、見積の計算では「売価=原価÷(1−目標粗利率)」で売価を出すと、目標とのずれが起きません。
施主様から値引きを求められたら、どう対応すればよいですか?
同じ内容のまま金額だけを下げるのではなく、内容と価格の組み合わせを変える提案をします。設備のグレードを変える、工事の範囲を分ける、実施の時期をずらすといった選択肢を示せば、施主様は予算に合う形を自分で選べます。それでも値引きをする場合は、粗利率の下限を社内で決めておき、その範囲で判断します。
まとめ
リフォーム会社の利益率は、工事ごとの粗利率で捉え、上乗せ率と取り違えないことが出発点です。必要な粗利率は自社の販売費・一般管理費から逆算し、値引きが粗利をどれだけ減らすかを数字で共有しておけば、現場での価格判断がぶれにくくなります。
値下げの要求には説明と選択肢で応え、見積精度・変更工事の回収・材料ロス削減・工期管理の4か所で原価側の利益を守ります。資材の値上がりは契約書の変更方法と見積の有効期限で備え、完工時には見積・実行予算・実績を比べる。この積み重ねが、適正価格で選ばれる健全な経営の基盤になります。
利益を確認しながら見積を作る「イエプロ」
値下げに頼らない価格戦略は、原価が正確に把握できてはじめて成り立ちます。イエプロは商品ごとに標準売価と標準原価を設定でき、原価の自動計算で案件ごとの利益を確認しながら見積を作れます。見積書・オリジナルデータシートとあわせて原価表も自動で作成されるため、見積と実績の比較にもそのまま使えます。
商品別に10円単位、100円単位などの端数調整も設定できるので、切りのよい金額を示しながら利益率を守れます。価格の基準を会社で共有したい方は、資料請求(無料)からご確認ください。
サービス紹介資料
イエプロの特長・導入メリットをまとめた資料を
ご用意しています。
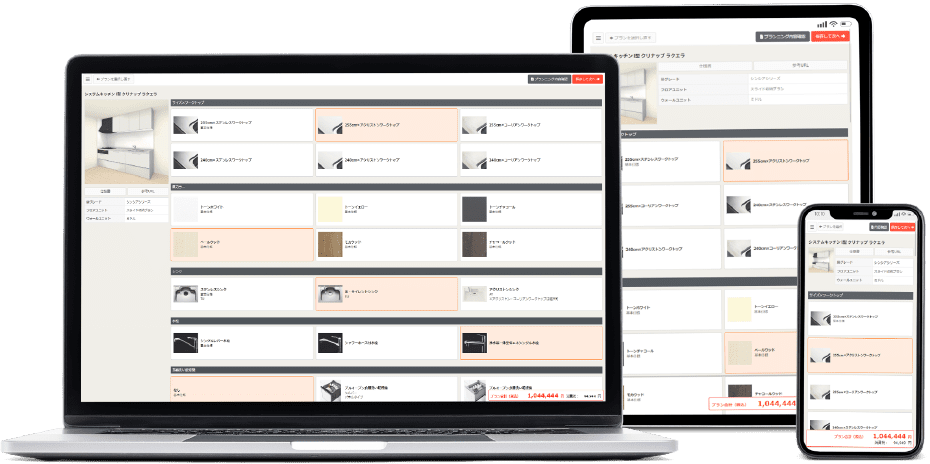
導入前に無料体験
実際の画面を使って、
イエプロの機能を体験できます。
お気軽にお問い合わせくださいイエプロの導入についてご不明な点は、
お気軽にお問い合わせください。
導入に関するご相談、見積もりのご依頼や資料請求を受け付けております。