リフォーム業の単価表・商品マスタの作り方|掛率・手間賃の決め方と更新運用
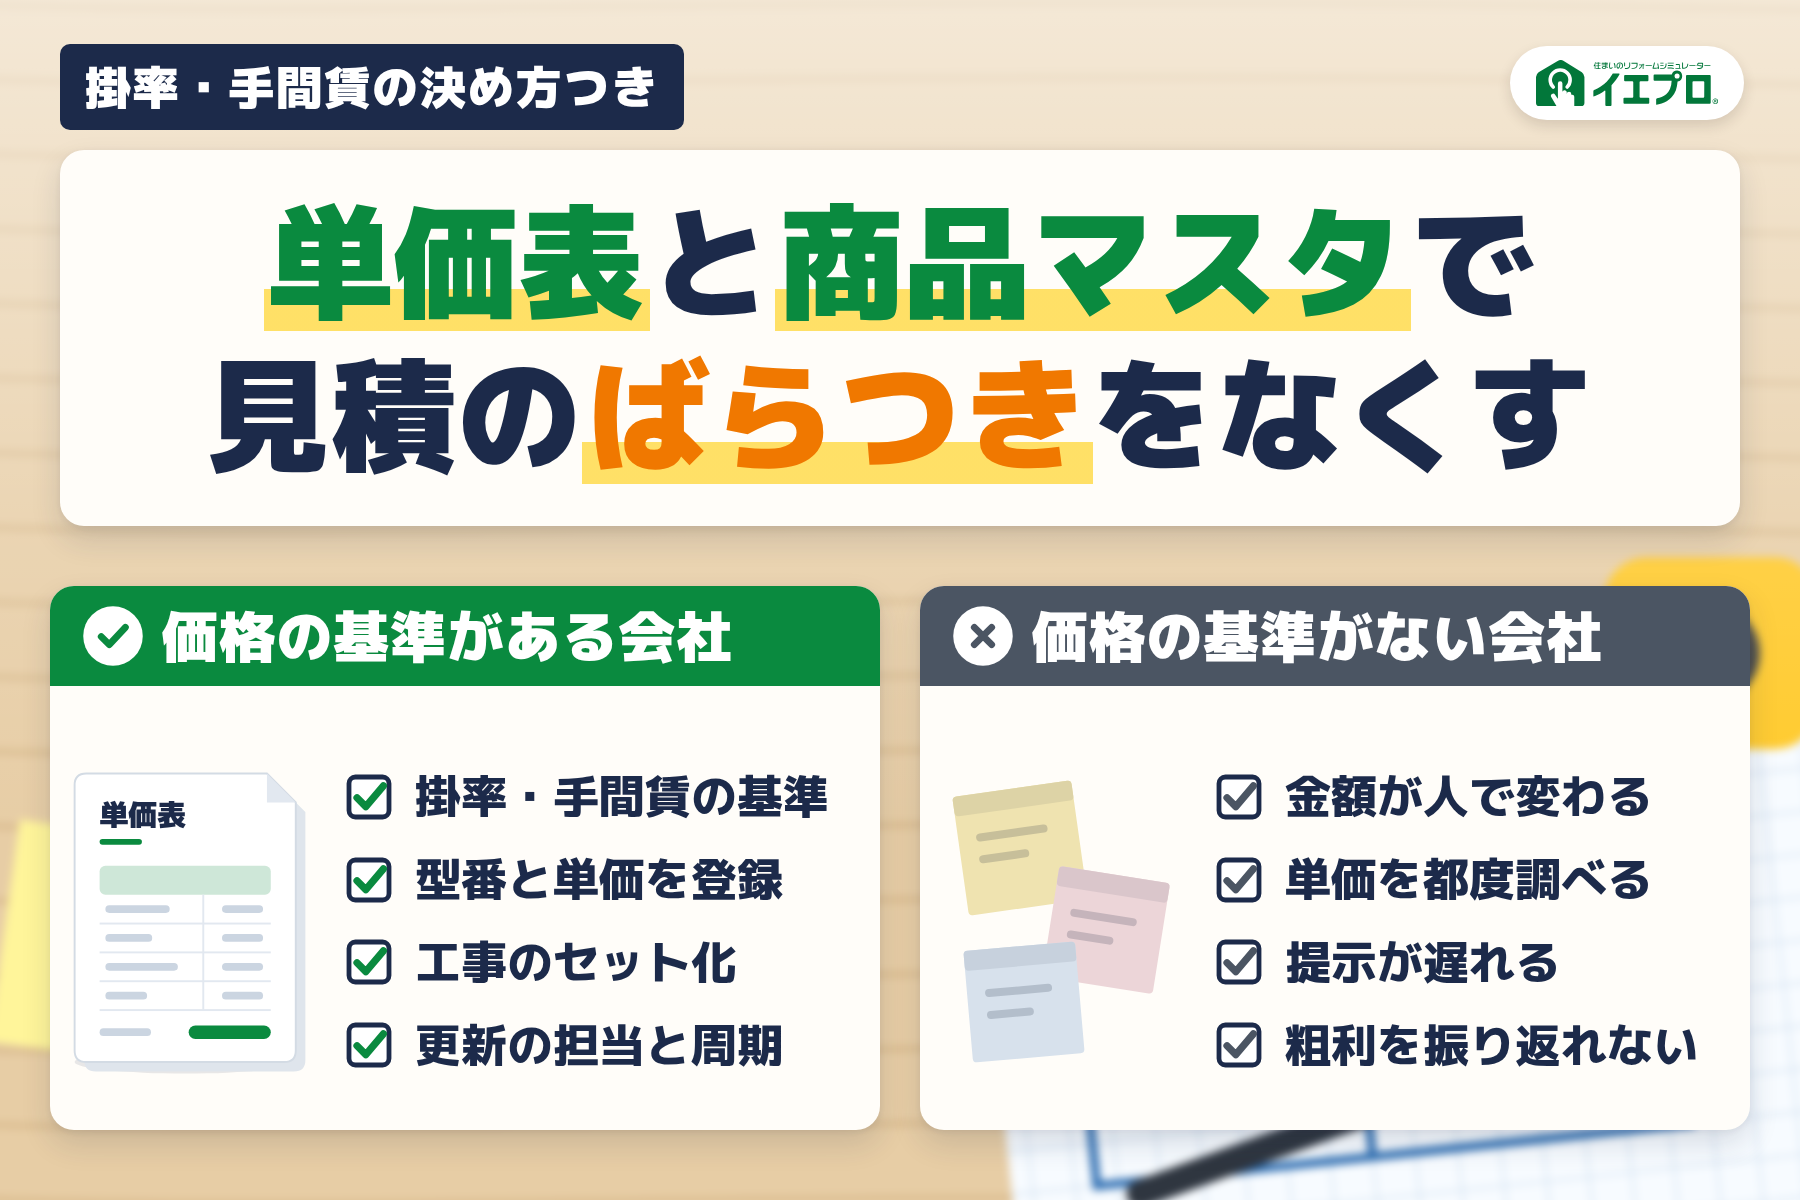
同じ内容の工事なのに、見積を作る担当者によって金額が違う。ベテランなら30分で終わる見積に、若手は半日かかる。多くのリフォーム会社で見られるこの差は、担当者の能力の差ではなく、会社として「価格の基準」が整備されていないことから生まれています。
その基準になるのが単価表と商品マスタです。本記事では、両者の役割の違いを整理したうえで、単価表に入れる項目、掛率・手間賃・諸経費の決め方、頻出工事から始める整備の4ステップ、Excelで作るときの構成、更新の担当と頻度、協力業者への見積依頼で押さえる点まで、実務の手順に沿って解説します。
単価表・商品マスタがないと何が起きるか
単価表がなくても見積は作れます。カタログで定価を調べ、仕入先に電話で単価を確認し、経験をもとに手間賃を積む。実際、多くの会社がこのやり方で長年回してきました。問題は、この方式が作る人の頭の中に依存していることです。属人化した見積は、次の三つの形で表面化します。
1. 金額が人で変わる
- 掛率・手間の見込みが属人化
- 値引きの判断に基準がない
2. 提示が遅れる
- 定価・仕入値を都度調べる
- 1件に数時間〜数日かかる
3. 振り返れない
- 粗利ばらつきの原因が不明
- 見積か原価かを切り分け不能
いずれも担当者の能力ではなく、基準が共有されていないことが原因
見積金額が「誰が作るか」で変わる
同じ工事でも、掛率の判断や手間の見込み方が人によって違えば、金額も変わります。社長が作れば適正な利益が乗り、若手が作れば安すぎたり高すぎたりする。施主様から見れば、同じ会社に頼んだのに提示される条件が担当者しだいで変わることになります。
ばらつきは値引きの場面にも表れます。基準がなければ「どこまで下げてよいか」も判断できず、その都度上長に確認するか、担当者の感覚で決めるしかありません。感覚での値引きが続けば、利益率は静かに削られていきます。
調べる時間がそのまま提示の遅れになる
商品の定価、仕入単価、施工の歩掛かり。これらを見積のたびに調べ直していると、1件の見積に数時間から数日かかります。日中は現場に出ている会社なら、見積作成は夜間や週末の仕事になり、提示はさらに遅れます。
提示までの時間が延びるほど、施主様の関心は「この内容で進めるか」から「他社はいくらか」へ移っていきます。見積のスピードは、それ自体が受注率を左右する営業力です。
粗利のばらつきの原因をたどれない
完工後に案件ごとの粗利率を見ると、大きくばらついている。しかし見積時の単価の根拠が記録されていないため、見積が安すぎたのか、施工中に原価が膨らんだのか、切り分けができません。価格の基準がないことは、振り返りの基準がないことでもあります。改善のしようがないまま、同じばらつきが翌年も続きます。
単価表と商品マスタの違いと関係
二つの言葉は混同されがちですが、役割が異なります。単価表は価格の決め方を定めた基準、商品マスタはその基準を個々の商品・工事に落とし込んだ、見積を組み立てる部品です。順番としては、単価表で決め方を固め、それを商品マスタに展開していきます。
上の層が決まっていないと、下の層は作れない
単価表は材料・手間・経費の「決め方」を明文化する
単価表は、よく使う商品分類ごとの掛率、工種ごとの手間賃、諸経費の計算ルールをまとめたものです。ポイントは、個々の金額そのものより「決め方」を文章にして残すことです。「衛生陶器は定価の◯掛」「大工手間は1人工あたり◯円」と分類単位でルール化しておけば、新しい商品が出てきても同じ基準を適用できます。
商品マスタは見積の「部品」を登録する
商品マスタは、単価表の基準にもとづいて、商品や工事の一つひとつを登録したデータベースです。型番、定価、仕入単価、販売単価、施工手間をひとまとまりで持たせておけば、見積は「調べて計算する仕事」から「選んで数量を入れる仕事」に変わります。
さらに、トイレ交換や給湯器交換のようなよく出る工事は、商品と手間と諸経費をセットにした工事プランとして登録しておくと効果的です。現場でその場で見積を組める状態に近づきます。
単価表に入れる項目
単価表は項目を増やすほど作るのも更新するのも重くなります。まずは次の項目から始めて、運用しながら足りないものを足していくのが現実的です。
| 項目 | 内容 | 入れる理由 |
|---|---|---|
| 分類 | キッチン、浴室、内装、外装などの工事・商品の区分 | 掛率を分類単位で決めるため |
| 品名・型番 | メーカー名と品番。色やサイズ違いは行を分ける | 発注と現場の伝達ミスを防ぐ |
| 単位 | 個、箇所、平米、メートル、人工など | 数量の拾い方を統一するため |
| 仕入単価 | 実際に仕入れている金額。仕入先名と取得日も添える | 原価と粗利を後から検証するため |
| 定価・掛率 | メーカー定価と、分類ごとに決めた掛率 | 新商品にも同じ基準を当てられる |
| 販売単価 | 施主様に提示する単価 | 誰が作っても同じ金額にするため |
| 施工手間 | その商品や工事にかかる人工数と手間賃 | 材工分離でも一式でも積算できる |
| 更新日・担当 | 最後に確認した日と確認者 | 古い単価のまま使うことを防ぐ |
意外に忘れられがちなのが更新日です。単価に日付が付いていないと、今の仕入価格を反映しているのか誰にも判断できません。仕入先名もあわせて残しておくと、価格改定の連絡が来たときに直す範囲がすぐ分かります。
掛率・手間賃・諸経費の決め方
単価表づくりで最も迷うのが、この3つの決め方です。ここは作業ではなく経営判断で、社長または見積の責任者が決めるところです。
掛率は商品分類ごとに決める
掛率の決め方には、メーカー定価に掛ける方法と、仕入原価から目標粗利率で逆算する方法があります。定価が明確な設備機器は前者、定価のない造作や材工一式の工事は後者が向いています。
逆算する場合の計算は「販売単価=仕入原価÷(1−目標粗利率)」です。仕入原価8万円の商品で粗利率30%を狙うなら、販売単価は約11万4千円になります。商品の粗利率だけで目標を決めず、工事全体としていくら残すのかから逆算するのが要点です。設備機器は値引き圧力が強い一方、手間や造作で利益を確保できる工事もあるためです。
手間賃は「1人工いくら」と「何人工かかるか」に分ける
手間賃は、職種ごとの1人工あたりの単価と、その工事に何人工かかるかの2つに分けて持ちます。後者は歩掛かりと呼ばれ、たとえば「トイレ交換は1人工」「クロス張り替えは30平米あたり1人工」のように、自社の実績から決めていきます。
歩掛かりは書籍や積算資料の数値をそのまま使わず、自社の現場で実際にかかった時間から作るほうが精度が上がります。完工後に「予定より半日多くかかった」という声を拾って直していけば、数か月で実態に近づきます。自社施工と外注では単価も歩掛かりも異なるため、行を分けて管理します。
諸経費は率で持つか固定額で持つかを決める
現場管理費、車両費、廃材処分費、駐車場代といった諸経費は、工事金額に対する率で持つ方法と、工事の種類ごとに固定額で持つ方法があります。小規模な工事が多い会社では、率だけで持つと金額が小さくなりすぎるため、最低額を決めておくと実態に合います。
諸経費を見積書にどう書くかも、あわせて決めておきます。項目として立てるのか、各工事の単価に含めるのかで、施主様への説明の仕方が変わります。書き方の考え方はリフォーム見積書の書き方で解説しています。
商品マスタを整備する4つのステップ
最初から全商品を登録しようとすると、量の多さに挫折します。件数の多い工事に絞って作り、運用しながら広げるのが現実的です。
STEP1
頻出工事の棚卸し
過去1〜2年の見積から件数の多い工事を抽出
STEP2
構成要素への分解
商品・施工手間・諸経費に分けて整理
STEP3
価格ルールの決定
掛率・手間賃・端数処理を明文化
STEP4
マスタ・プラン登録
頻出工事はセット化して「選ぶだけ」に
件数の多い工事から着手し、回り始めてから対象を広げる
ステップ1 頻出工事を棚卸しする
過去1〜2年分の見積書を並べ、工事の種類ごとに件数を数えます。トイレ交換、給湯器交換、クロス張り替え、洗面台交換。上位に並ぶ工事が、整備の効果が最も大きい対象です。多くの会社では、少数の工事種別が件数の大半を占めています。
ステップ2 商品・手間・経費に分解する
対象に選んだ工事を「商品」「施工手間」「諸経費・雑材」に分解します。このとき、これまで実際の見積書に書いてきた項目名をそのまま使うと、現場に馴染みやすく、過去見積との比較もしやすくなります。
ステップ3 掛率・手間賃・端数処理を決める
前章で整理した基準を、対象の工事に当てはめます。端数処理は「百円単位で切り上げ」のように丸め方まで決めておくと、担当者によって金額の見え方が変わりません。一度決めてしまえば、以後の見積は誰が作っても同じ基準に乗ります。
ステップ4 マスタに登録し、頻出工事はプラン化する
決めた内容をマスタに登録し、頻出工事は商品・手間・諸経費をセットにしたプランとして持たせます。ここまで来ると、見積作成は選んで数量を入れるだけの作業になります。
Excelで作るときの構成と限界
最初の単価表はExcelで十分です。次の4つのシートに分けておくと、後でシステムに移すときもそのまま使えます。
- 商品マスタ(1行1商品。分類・品番・単位・仕入単価・販売単価・更新日)
- 手間マスタ(職種別の1人工単価と、工事別の歩掛かり)
- 価格ルール(分類ごとの掛率、諸経費の計算方法、端数処理)
- 工事プラン(よく出る工事の構成と数量の目安)
1行1データを守り、セルの結合や色分けだけで意味を表さないことが、後々の移行を楽にします。色で「値上げ予定」を示していると、その意味は作った人にしか分かりません。備考列を作って文字で残します。
一方で、Excelには限界もあります。ファイルが各自のパソコンにコピーされると、どれが最新か分からなくなります。単価を改定しても、古いファイルで作られた見積が出てしまう。営業が増えるほど、この配り直しの手間と事故は増えていきます。運用が回り始めたら、見積システムの選び方を参考に、マスタを一元管理できる仕組みへの移行を検討する段階です。
マスタを形骸化させない更新運用
単価表・商品マスタは作って終わりではありません。仕入価格は動き、商品は廃番になり、新商品が出ます。更新が止まったマスタは使われなくなるだけでなく、誤った金額で見積を出す原因にすらなります。整備と同じくらい、更新の仕組みが重要です。
| 更新する内容 | 頻度の目安 | きっかけ |
|---|---|---|
| 仕入単価の確認 | 四半期に一度 | 仕入先からの価格改定の連絡 |
| 廃番・新商品の反映 | 半年に一度 | メーカーのモデルチェンジ |
| 掛率・手間賃の見直し | 年に一度 | 完工粗利と受注率の振り返り |
| マスタにない工事の追加 | 月に一度 | 都度対応した見積の棚卸し |
更新の担当と頻度を決める
「気づいた人が直す」運用は必ず止まります。更新の担当者を決め、頻度をルールにして、カレンダーに載せてしまえば忘れずに回ります。担当を決めるときは、仕入先とのやり取りが多い人を選ぶと情報が自然に集まります。
マスタにない工事を放置せず還元する
運用を始めると「マスタにない工事」が必ず出てきます。都度対応した見積をそのままにせず、月に一度など区切りを決めて見直し、今後も出そうなものをマスタに追加します。例外を仕組みに還元し続けることで、マスタの守備範囲は着実に広がっていきます。
受注率と粗利率を基準の見直しに使う
マスタどおりの金額で受注できているか、値引きが常態化していないか、完工粗利は見積時の想定に収まっているか。実績を定期的に基準と突き合わせ、掛率や手間賃そのものを見直します。基準と実績を比べて改善できるのは、基準を持った会社だけです。マスタの整備は、業務改善のなかでも効果が数字に出やすい取り組みです。
協力業者・仕入先の単価をどう決めるか
自社施工が中心でない会社では、単価表の精度は協力業者から出てくる見積の精度に左右されます。ここで押さえておきたいのが、依頼の仕方です。
建設業法では、下請負人に見積を依頼する際に工事内容などの条件を具体的に示すことと、見積に必要な期間を設けることが求められています。国土交通省の建設業法令遵守ガイドラインにも、見積条件の提示や見積期間の確保が示されています。条件が曖昧なまま「いくらでできる」と聞く進め方は、法令の面でも、単価の精度の面でも避けたいところです。
実務としては、同じ工事について複数の協力業者から出てきた単価を並べ、自社の標準単価を決めます。そのうえで、単価表には「誰から取った単価か」「いつ時点か」を残します。根拠が残っていれば、値上げの相談があったときも、どこがどれだけ上がるのかを具体的に話し合えます。
よくある質問
単価表はExcelと専用システムのどちらで作るべきですか?
最初はExcelで構いません。項目と決め方が固まっていない段階では、自由に直せるほうが進みます。ただし、営業が複数人いる会社や、単価の改定が多い会社では、ファイルの配り直しと古い単価での見積が問題になります。運用が回り始めたら、マスタを一元管理できる仕組みへの移行を検討してください。
掛率はどうやって決めればよいですか?
商品分類ごとに決めるのが基本です。定価が明確な設備機器は定価に掛ける方法、定価のない造作や材工一式の工事は「仕入原価÷(1−目標粗利率)」で逆算する方法が向いています。商品単体の利益だけで決めず、工事全体で残したい粗利から配分を考えてください。決めた掛率は年に一度、完工粗利の実績と突き合わせて見直します。
商品マスタはどのくらいの頻度で更新すればよいですか?
仕入単価の確認は四半期に一度、廃番や新商品の反映は半年に一度、掛率や手間賃の見直しは年に一度が目安です。加えて、マスタにない工事が出たときのために、月に一度の棚卸しを入れておくと守備範囲が広がります。更新日と担当者を単価表に残しておくと、抜けに気づけます。
まとめ
見積金額のばらつきも、提示の遅れも、粗利の変動も、担当者の力量の問題ではなく、価格の基準が会社として共有されていないことから生まれます。単価表で決め方を明文化し、商品マスタで見積の部品を登録し、よく出る工事はプランにまとめる。この3層が揃うと、見積は調べて積み上げる仕事から、選んで確認する仕事に変わります。
整備は頻出工事の棚卸しから始め、掛率・手間賃・諸経費の決め方を先に固める。作ったあとは更新の担当と頻度を決めて回し続ける。この積み重ねが、誰が作っても同じ品質の見積と、根拠を説明できる利益率につながります。
商品マスタで見積を組み立てる「イエプロ」
整備した単価表・商品マスタは、日々の見積で使われてはじめて価値になります。イエプロでは、自社の取り扱い商品をオリジナルプランとして登録でき、売価と原価を設定して積算管理ができます。売価・原価の情報はExcelでの一括登録・更新に対応しているため、いま使っている単価表からそのまま移行できます。
商品別の端数調整も設定でき、見積作成時に自動で反映されるので、担当者ごとに金額の見え方が変わりません。需要の多い商品はプリセットプランとして初期登録されており、導入後すぐに使い始められます。登録したプランは現場でそのまま選んで見積にできるため、整備した基準が提示スピードにも直結します。導入の進め方は資料請求からご相談ください。
サービス紹介資料
イエプロの特長・導入メリットをまとめた資料を
ご用意しています。
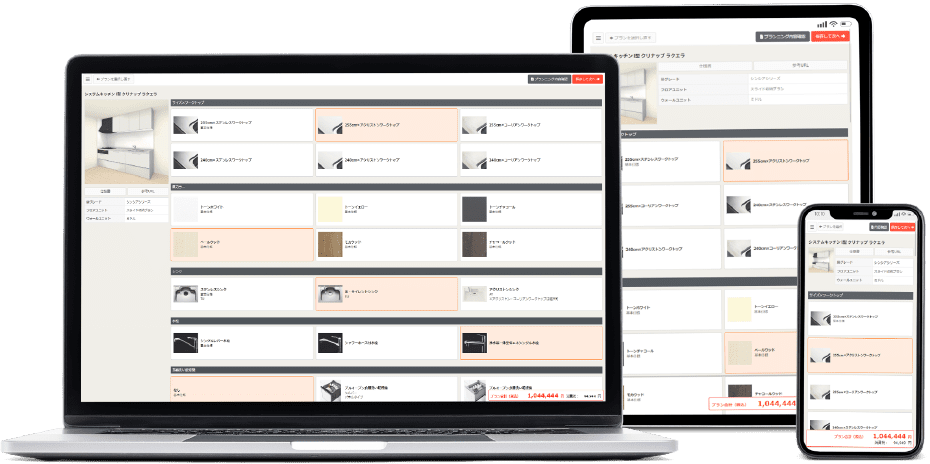
導入前に無料体験
実際の画面を使って、
イエプロの機能を体験できます。
お気軽にお問い合わせくださいイエプロの導入についてご不明な点は、
お気軽にお問い合わせください。
導入に関するご相談、見積もりのご依頼や資料請求を受け付けております。